Otorgar un crédito es únicamente el comienzo de una relación financiera. Después de la colocación inicia una etapa igual o incluso más importante: administrar la cartera, monitorear el comportamiento del acreditado y anticipar posibles riesgos antes de que se conviertan en incumplimientos.
En el financiamiento rural, esta tarea adquiere una complejidad especial. Los ingresos de productores y empresas agropecuarias pueden depender de cosechas, ciclos ganaderos, precios, clima, disponibilidad de agua, comercialización y tiempos de cobranza. Un retraso no siempre significa deterioro financiero, pero ignorar señales tempranas puede transformar una dificultad temporal en un problema de recuperación.
Los datos del Banco de México muestran la importancia de mantener vigilancia constante. En la banca comercial, la cartera vencida asociada con actividades primarias pasó de aproximadamente 6,769 millones de pesos en junio de 2026 a 6,873 millones en agosto, dentro de un contexto donde agricultura concentraba la mayor parte del saldo vencido de ese segmento. Estas cifras corresponden a banca comercial, no a SOFOMES, pero ilustran que la administración del riesgo después de otorgar el crédito continúa siendo una función esencial del sistema financiero.
Para una SOFOM como SADE —Servicios Auxiliares del Desarrollo—, una gestión de cartera eficiente significa mucho más que cobrar puntualmente. Significa proteger el capital, acompañar al cliente, identificar deterioros oportunamente y mantener condiciones que permitan que el financiamiento siga cumpliendo su objetivo productivo.
1. 🔍 La gestión de cartera comienza antes de otorgar el crédito
Una cartera sana no se construye en cobranza.
Se construye desde la originación.
Antes de aprobar un financiamiento deben analizarse aspectos como:
- capacidad real de pago,
- destino del crédito,
- historial financiero,
- flujo proyectado,
- ciclo productivo,
- garantías,
- concentración de ingresos,
- mercado del producto,
- exposición climática,
- y experiencia operativa del solicitante.
Cuando estas variables se analizan correctamente, la institución tiene mejores elementos para estructurar monto, plazo y calendario de pagos.
La primera herramienta para reducir morosidad sigue siendo otorgar correctamente el crédito desde el principio.
2. 🚜 El crédito rural debe seguir el ritmo del campo
Uno de los mayores errores en el financiamiento agropecuario es intentar administrar todos los créditos bajo la misma lógica.
Los ingresos rurales rara vez siguen un comportamiento uniforme.
Un productor agrícola puede invertir durante meses antes de recibir ingresos por cosecha. Una explotación ganadera tendrá otros tiempos. Una agroindustria puede generar ventas mensuales, mientras que una empresa exportadora dependerá de contratos, entregas y cuentas por cobrar.
Por eso, el seguimiento debe considerar:
¿En qué momento del ciclo se encuentra el acreditado?
¿Ya produjo?
¿Ya comercializó?
¿Ya cobró?
¿Existe algún retraso productivo?
Un vencimiento analizado sin contexto puede conducir a decisiones equivocadas.
3. 📅 La cobranza preventiva es más efectiva que la cobranza reactiva
Una gestión eficiente no espera al día posterior al vencimiento para contactar al cliente.
La cobranza preventiva puede comenzar semanas antes mediante:
- recordatorios,
- confirmación de fechas,
- validación de fuentes de pago,
- revisión del avance productivo,
- actualización de información,
- y comunicación directa con el acreditado.
El objetivo no es presionar anticipadamente.
Es confirmar que las condiciones bajo las cuales se esperaba el pago continúan vigentes.
FIRA incluye dentro de su capacitación sobre administración de cartera temas como desempeño de cartera, factores que inciden en su calidad, control de morosidad, indicadores de desempeño, negociación y cobranza extrajudicial, lo que refleja que la recuperación debe administrarse como un proceso estructurado y no únicamente como una reacción al incumplimiento.
4. 🚨 Las alertas tempranas pueden evitar problemas mayores
No todos los problemas comienzan con un pago vencido.
Muchas veces aparecen señales semanas o meses antes.
Entre las alertas que pueden indicar un deterioro están:
- retrasos recurrentes,
- menor producción,
- caída en ventas,
- incremento inesperado de costos,
- pérdida de clientes importantes,
- problemas de agua,
- eventos climáticos,
- cambios frecuentes en las fechas de pago,
- aumento del endeudamiento,
- documentos pendientes,
- o dificultad para contactar al acreditado.
Por separado, una señal puede no representar un problema grave.
La combinación de varias puede indicar que es momento de revisar la operación.
Un sistema de alertas permite pasar de una administración reactiva a una gestión preventiva del riesgo.
5. 📊 Segmentar la cartera permite administrar mejor el riesgo
No todos los créditos deben recibir exactamente el mismo seguimiento.
Una cartera puede segmentarse por:
- actividad,
- región,
- monto,
- producto financiero,
- antigüedad,
- comportamiento de pago,
- nivel de riesgo,
- exposición climática,
- concentración,
- o etapa productiva.
Esto permite asignar recursos de seguimiento donde realmente se necesitan.
Por ejemplo, una operación puntual y con comportamiento estable puede requerir monitoreo normal. Una cuenta con deterioro recurrente puede necesitar seguimiento intensivo.
La segmentación ayuda a responder una pregunta fundamental:
¿Dónde debemos concentrar nuestra atención antes de que aparezca una pérdida?
6. 📈 Los indicadores convierten la cartera en información accionable
Una buena administración necesita métricas.
Entre los indicadores que pueden revisarse periódicamente están:
- cartera total,
- cartera vigente,
- cartera vencida,
- índice de morosidad,
- pagos atrasados por rango de días,
- concentración por cliente,
- concentración por sector,
- recuperación mensual,
- reestructuras,
- castigos,
- renovación de clientes,
- y comportamiento histórico.
CONDUSEF contempla dentro de su Registro de Comisiones información relacionada con la cartera total de crédito, tanto vigente como vencida, lo que evidencia la relevancia de estas variables para la transparencia y seguimiento del sector financiero.
La clave no es generar más reportes.
Es identificar qué reporte permite tomar una mejor decisión.
7. 🌦️ El riesgo climático debe formar parte del seguimiento
En el crédito rural, algunos deterioros financieros tienen origen fuera de la administración del productor.
Sequía, heladas, exceso de lluvias, enfermedades, cambios de temperatura o restricciones de agua pueden modificar rápidamente la expectativa de flujo.
Por eso, una cartera agropecuaria puede beneficiarse de integrar información como:
- condiciones climáticas,
- avance de cosecha,
- disponibilidad de agua,
- precios,
- rendimiento esperado,
- seguros,
- y comercialización.
Esto permite anticipar posibles desviaciones antes del vencimiento.
La pregunta ya no es únicamente:
“¿El cliente pagó?”
También debe ser:
“¿Continúan existiendo las condiciones que le permitirán pagar?”
8. 🤝 El acompañamiento puede proteger la recuperación
Cuando aparece una dificultad real, la comunicación resulta fundamental.
Un cliente que enfrenta una situación temporal pero mantiene una operación viable requiere un análisis distinto de aquel cuya capacidad económica se ha deteriorado estructuralmente.
Dependiendo de cada caso y de las políticas aplicables, pueden evaluarse alternativas como:
- ajuste de calendario,
- reestructura,
- garantías adicionales,
- reducción de exposición,
- venta de activos improductivos,
- fortalecimiento de flujo,
- o modificación de condiciones dentro del marco autorizado.
FIRA contempla actualmente dentro del PROIF créditos de avío, capital de trabajo, refaccionarios y para inversiones fijas, además de tratamientos de cartera para operaciones elegibles, mostrando que la administración del financiamiento puede requerir herramientas posteriores a la originación cuando las circunstancias justifican un tratamiento específico.
Reestructurar no debe significar ocultar un problema.
Debe significar reconocerlo, analizarlo y determinar si existe una ruta razonable de recuperación.
9. ⚠️ No toda reestructura significa solución
Una reestructura mal aplicada puede simplemente trasladar el problema hacia adelante.
Antes de modificar condiciones conviene entender:
- qué causó el incumplimiento,
- si el problema es temporal o permanente,
- cuál será la nueva fuente de pago,
- qué capacidad real de recuperación existe,
- y qué riesgo adicional asumirá la institución.
Si el modelo productivo dejó de ser viable, extender el plazo puede aumentar la pérdida.
En cambio, si existe una afectación temporal claramente identificada y la operación sigue siendo económicamente sólida, una solución bien estructurada puede proteger tanto al acreditado como al acreedor.
La diferencia está en el diagnóstico.
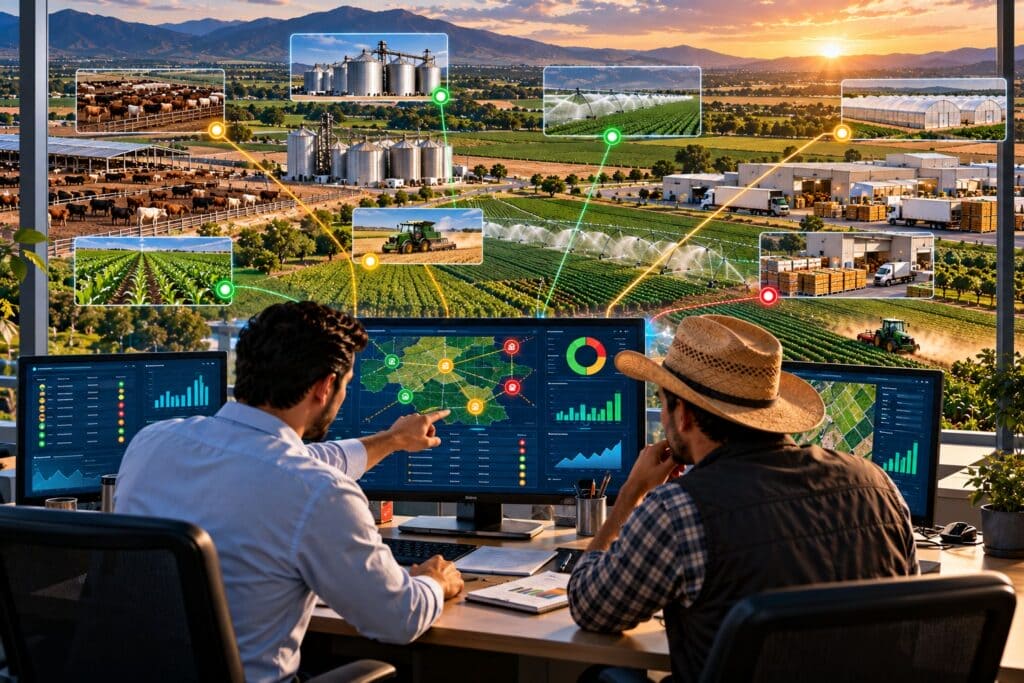
10. 🧠 La tecnología permite administrar cartera con mayor precisión
La gestión moderna de cartera puede apoyarse en herramientas que permitan:
- tableros de control,
- calendarios automatizados,
- alertas por vencimiento,
- segmentación por riesgo,
- seguimiento documental,
- historial de comunicaciones,
- registro de promesas de pago,
- análisis de comportamiento,
- y generación de reportes.
En una cartera rural también pueden integrarse datos relacionados con producción, mercado o condiciones climáticas.
La tecnología permite que cientos de operaciones dejen de ser expedientes independientes y se conviertan en un portafolio susceptible de análisis.
Pero la tecnología solo funciona cuando la información está actualizada y correctamente capturada.
11. 🔐 Calidad del dato también es calidad de cartera
Una decisión sobre cartera basada en información incorrecta puede resultar tan peligrosa como no tener información.
Los datos utilizados deben ser:
- completos,
- consistentes,
- actualizados,
- verificables,
- protegidos,
- y accesibles únicamente para personal autorizado.
Esto es particularmente relevante cuando se administran estados financieros, contratos, garantías, documentos personales, historiales de pago y evaluaciones internas.
Una buena gestión de cartera depende tanto del análisis financiero como de la integridad de la información que lo alimenta.
12. 🧾 Documentar cada interacción protege a ambas partes
La administración del crédito debe mantener trazabilidad.
Conviene documentar:
- llamadas,
- correos,
- compromisos,
- visitas,
- cambios de información,
- solicitudes,
- acuerdos,
- promesas de pago,
- reestructuras,
- y autorizaciones.
Esto permite conocer el historial completo de cada operación y evita que el conocimiento del cliente dependa exclusivamente de una persona.
Además, facilita supervisión, continuidad operativa y toma de decisiones.
En cartera, lo que no está documentado resulta mucho más difícil de administrar.
13. 🎯 Una cartera sana también requiere evitar concentración
Una institución puede tener clientes puntuales y aun así enfrentar riesgo elevado si gran parte de su cartera depende de pocos acreditados, regiones o actividades.
Por eso, la gestión debe revisar concentraciones por:
- cliente,
- grupo económico,
- cultivo,
- actividad,
- región,
- fuente de pago,
- comprador,
- y condiciones climáticas comunes.
Diversificar no significa financiar cualquier actividad.
Significa evitar que un solo evento pueda deteriorar simultáneamente una proporción excesiva de la cartera.
14. 💼 La buena gestión también mejora la capacidad de crecimiento
Una cartera con indicadores saludables puede generar beneficios más allá de la recuperación.
Puede ayudar a:
- fortalecer confianza de fondeadores,
- mejorar planeación,
- identificar buenos clientes,
- ofrecer renovaciones con mayor certeza,
- aumentar capacidad de colocación,
- controlar pérdidas,
- y construir relaciones financieras de largo plazo.
Una institución que conoce bien su cartera puede crecer con mayor precisión.
El objetivo no es evitar todo riesgo —algo imposible en el financiamiento— sino conocerlo, medirlo y administrarlo.
15. 🌾 Para SADE, optimizar cartera significa acompañar mejor
En financiamiento rural, la administración de cartera puede convertirse en un elemento de diferenciación.
SADE puede combinar conocimiento del cliente con información financiera, seguimiento del ciclo productivo y comunicación preventiva para identificar oportunidades y riesgos antes del vencimiento.
El enfoque puede resumirse en cinco etapas:
1. Originar correctamente.
Financiar operaciones viables y estructurar el crédito conforme al flujo real.
2. Monitorear continuamente.
No esperar al vencimiento para conocer la situación del acreditado.
3. Detectar señales tempranas.
Utilizar datos financieros, productivos y comerciales.
4. Actuar oportunamente.
Definir medidas antes de que el deterioro sea mayor.
5. Aprender de la cartera.
Utilizar el comportamiento histórico para mejorar futuras decisiones de crédito.
La gestión de cartera es uno de los elementos más importantes para construir un modelo sostenible de financiamiento rural.
Una cartera sana no depende únicamente de una buena cobranza.
Depende de buena originación, seguimiento continuo, información confiable, alertas tempranas, comunicación con el acreditado y capacidad para actuar oportunamente.
En el campo, donde clima, ciclos productivos y mercado pueden modificar rápidamente las condiciones financieras, este enfoque resulta todavía más importante.
Para SADE, optimizar la cartera significa proteger los recursos de la institución, pero también construir mejores relaciones con productores y empresas.
Porque una buena administración del crédito no comienza cuando un cliente deja de pagar.
Comienza desde el momento en que se decide financiarlo.