El financiamiento agropecuario está entrando en una nueva etapa. Durante décadas, evaluar un crédito rural dependió principalmente de estados financieros, garantías, experiencia del productor, historial crediticio y conocimiento directo de la operación. Todos esos elementos siguen siendo importantes, pero ahora pueden complementarse con algo que antes era mucho más difícil de obtener: información productiva prácticamente en tiempo real.
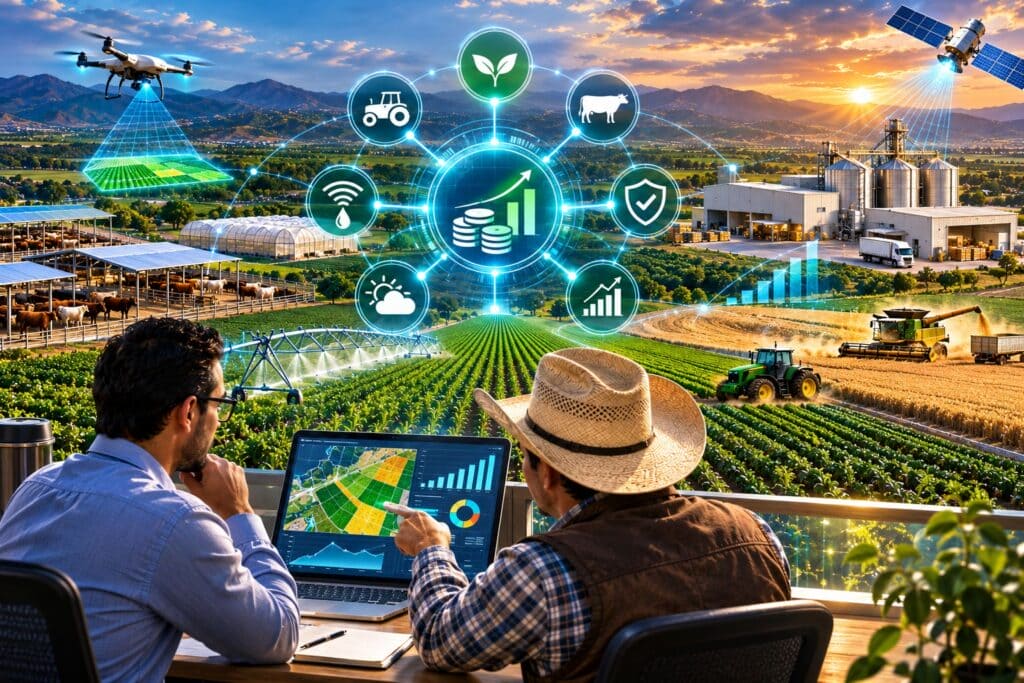
Inteligencia artificial, análisis de grandes volúmenes de datos, imágenes satelitales, sensores, agricultura de precisión, automatización, blockchain y nuevas plataformas financieras están creando herramientas capaces de reducir algunas de las barreras históricas del crédito rural.
La tendencia ya es visible en México. FIRA mantiene en 2026 apoyos específicos para Innovación Tecnológica Industria 4.0 y promueve el uso de tecnologías digitales para monitorear cultivos, optimizar agua y fertilizantes y reducir desperdicios. También ha señalado que herramientas como inteligencia artificial, análisis de datos, automatización y sensores inteligentes están formando parte de la evolución del sector agroalimentario.
Para una SOFOM como SADE —Servicios Auxiliares del Desarrollo—, esta transformación representa una oportunidad importante: pasar progresivamente de un crédito sustentado principalmente en información histórica hacia un modelo donde también puedan utilizarse datos operativos, productivos y de riesgo para conocer mejor al cliente, anticipar problemas y tomar decisiones más informadas.
1. 🧠 Inteligencia artificial: del análisis manual al análisis asistido
Una de las tecnologías con mayor potencial es la inteligencia artificial.
En financiamiento agropecuario, la IA puede utilizarse para analizar grandes cantidades de información y detectar relaciones que serían difíciles de identificar manualmente. Esto no significa entregar la decisión de crédito a un algoritmo, sino utilizar herramientas analíticas que complementen el criterio humano.
Por ejemplo, un modelo podría relacionar información financiera con historial de producción, comportamiento de pago, ubicación, ciclo agrícola, precios, clima y otros indicadores para identificar patrones de riesgo.
La FAO publicó en abril de 2026 un estudio específicamente dedicado al uso de inteligencia artificial para promover la inclusión financiera de actores rurales y agrícolas. El organismo identifica que muchos productores históricamente han enfrentado restricciones por falta de garantías, historial crediticio, documentación o educación financiera, y analiza el potencial de la IA para ayudar a reducir algunas de esas barreras.
La oportunidad está en utilizar inteligencia artificial para responder una pregunta más completa:
no solamente “¿este cliente ha pagado antes?”, sino también “¿qué información disponible nos ayuda a comprender su capacidad futura de pago?”
2. 📊 Big Data puede cambiar la forma de evaluar el riesgo rural
Un productor genera información continuamente.
Cada ciclo contiene datos sobre producción, costos, rendimiento, fechas de siembra, ventas, consumo de agua, fertilización, inventarios y comercialización. Cuando esa información permanece dispersa, su valor financiero es limitado.
Cuando se organiza y analiza, puede convertirse en una herramienta de gestión crediticia.
La agricultura digital permite integrar información proveniente de distintas fuentes para comprender mejor una operación. FIRA incluso mantiene recursos de información económica que reúnen datos sobre cadenas agrícolas, pecuarias y pesqueras, precios, clima, estadísticas regionales y perspectivas sectoriales para apoyar análisis y decisiones financieras.
En el futuro, la calidad del crédito rural puede depender cada vez menos de acumular documentos y más de la capacidad de convertir información en conocimiento financiero útil.
3. 🛰️ Datos satelitales pueden complementar el expediente crediticio
Tradicionalmente, una institución financiera conoce una explotación agrícola mediante documentación, visitas de campo y declaraciones proporcionadas por el productor.
Las imágenes satelitales añaden una nueva dimensión.
Pueden ayudar a observar superficies cultivadas, evolución de determinadas parcelas, cambios de cobertura y variables relacionadas con la condición productiva. Combinadas con otras fuentes, pueden apoyar el monitoreo de proyectos financiados.
Esto no significa que una fotografía satelital determine si un cliente pagará.
Significa que el expediente financiero puede complementarse con evidencia adicional sobre la operación que genera la fuente de pago.
FIRA ya incorpora el monitoreo mediante imágenes satelitales dentro de las tecnologías contempladas en sus apoyos para Agricultura 4.0.
Para el financiamiento rural, esto puede representar una transición importante: pasar de revisar exclusivamente lo que ocurrió en el pasado a observar también lo que está ocurriendo durante el ciclo financiado.
4. 📡 Sensores e IoT pueden convertir producción en datos financieros
El Internet de las Cosas —IoT— permite conectar sensores y equipos capaces de registrar variables en campo.
Humedad del suelo, temperatura, condiciones ambientales, funcionamiento de bombas, consumo de agua o desempeño de determinadas máquinas pueden convertirse en datos disponibles para administración y análisis.
Para el productor, esta información ayuda a tomar mejores decisiones productivas.
Para una institución financiera, indirectamente puede ayudar a comprender mejor la operación financiada.
La combinación de sensores, automatización y análisis de datos ya forma parte de las tecnologías que FIRA promueve en capacitación y programas de Agricultura 4.0 durante 2026.
Esto abre una posibilidad interesante: que en determinados proyectos el seguimiento del crédito pueda vincularse cada vez más con indicadores reales de desempeño operativo.
5. 📲 Plataformas digitales pueden acercar financiamiento donde antes había distancia
La tecnología también puede transformar la manera en que un productor solicita crédito.
Un proceso tradicional puede requerir viajes, entrega física de documentos, múltiples reuniones y tiempos prolongados.
Las plataformas digitales pueden simplificar parte de ese recorrido mediante expedientes electrónicos, formularios remotos, comunicación digital, seguimiento de solicitudes y almacenamiento documental.
Esto tiene especial relevancia para comunidades alejadas de centros financieros.
La FAO ha señalado que las tecnologías financieras digitales tienen un alto potencial para reducir algunas barreras de acceso a servicios financieros en zonas rurales, especialmente para pequeños productores y otros participantes tradicionalmente desatendidos por el sistema formal.
La digitalización no necesariamente sustituirá la relación personal.
Puede hacerla más eficiente.
6. 🌦️ Insurtech puede conectar mejor seguro, riesgo y financiamiento
El seguro agrícola y el crédito están estrechamente relacionados.
Cuando un evento climático destruye producción, no solamente disminuye el ingreso del productor: también puede afectar su capacidad para cumplir obligaciones financieras.
Las tecnologías conocidas como Insurtech buscan utilizar herramientas digitales para mejorar contratación, evaluación y administración de seguros.
Entre las posibilidades futuras están el uso de información meteorológica, índices, imágenes satelitales y automatización para agilizar ciertos procesos de evaluación o indemnización.
La FAO señaló en marzo de 2026 que la aplicación de innovación digital al seguro agrícola todavía tiene un desarrollo limitado en muchos países de ingresos bajos y medios, aunque reconoce su potencial para mejorar eficiencia, distribución y accesibilidad entre pequeños productores.
Esto representa tanto una oportunidad como una advertencia: algunas tecnologías tienen enorme potencial, pero todavía necesitan demostrar escalabilidad y viabilidad antes de generalizarse.
7. 🔗 Blockchain puede fortalecer trazabilidad y transparencia
Blockchain suele asociarse con criptomonedas, pero su utilidad potencial para el financiamiento es mucho más amplia.
Su principal característica es permitir registros digitales verificables cuya modificación posterior resulta difícil. Esto puede utilizarse para documentar determinados movimientos, contratos, pagos o cadenas de transacciones.
En 2025, el Banco Mundial comenzó a expandir FundsChain, una plataforma basada en blockchain desarrollada para proporcionar trazabilidad de extremo a extremo sobre recursos destinados a proyectos de desarrollo. La iniciativa permite que distintos participantes puedan seguir desembolsos y observar cómo se utilizan los fondos.
Llevada conceptualmente al ámbito rural, esta tecnología podría apoyar en el futuro procesos relacionados con trazabilidad de desembolsos, cumplimiento de hitos, cadenas de suministro o validación documental.
La FAO también identifica las tecnologías de registro distribuido, como blockchain, como herramientas capaces de reducir asimetrías de información y costos de transacción dentro de cadenas agroalimentarias.
8. ⚙️ Automatización puede reducir fricción administrativa
No toda tecnología emergente tiene que parecer futurista.
Una parte importante de la transformación vendrá simplemente de automatizar tareas repetitivas.
Por ejemplo:
recepción y clasificación de documentos, validaciones, recordatorios, actualización de expedientes, generación de reportes, seguimiento de vencimientos y alertas.
Estas tareas pueden consumir muchas horas cuando se realizan manualmente.
Automatizarlas permite que los equipos humanos concentren su tiempo en actividades donde realmente aportan valor:
analizar, negociar, acompañar y decidir.
El objetivo no debe ser eliminar el criterio humano.
Debe ser eliminar trabajo repetitivo para que el criterio humano pueda utilizarse mejor.
9. 🚨 La inteligencia artificial también cambiará el fraude financiero
Las tecnologías emergentes no generan únicamente oportunidades.
También crean nuevos riesgos.
En febrero de 2026, CONDUSEF advirtió sobre la posibilidad de que delincuentes incorporen inteligencia artificial para hacer más sofisticada la suplantación de instituciones financieras mediante deepfakes, clonación de voz y mensajes fraudulentos automatizados.
El problema no es teórico.
Durante agosto de 2026, CONDUSEF recibió reportes de 11 instituciones financieras afectadas por suplantación o uso indebido de su identidad en medios digitales o impresos.
Además, entre enero y mayo de 2026 se habían registrado más de 35 mil reclamaciones relacionadas con posible fraude financiero.
Esto significa que adoptar tecnología financiera debe ir acompañado de controles de identidad, autenticación, capacitación y monitoreo.
El futuro será más digital.
Y precisamente por eso deberá ser también más seguro.
10. 🔐 La ciberseguridad se convertirá en infraestructura financiera
Durante años, la ciberseguridad fue vista principalmente como un tema del departamento de sistemas.
Ese enfoque ya no es suficiente.
Cuando expedientes, contratos, solicitudes, pagos y comunicaciones se digitalizan, proteger los sistemas significa proteger directamente la operación financiera.
En septiembre de 2026, CONDUSEF y la Asociación de Bancos de México emitieron una alerta preventiva sobre malware capaz de capturar credenciales, interceptar códigos de verificación o tomar control de dispositivos para intentar efectuar transacciones no autorizadas.
Por eso, el crecimiento tecnológico debe contemplar desde el diseño:
autenticación robusta, control de accesos, respaldos, monitoreo, gestión de incidentes, capacitación y protección de información.
La innovación financiera que no incorpora seguridad puede terminar generando más riesgo que eficiencia.
11. 🤝 Las tecnologías emergentes pueden favorecer la inclusión financiera
Quizá una de las oportunidades más importantes está en utilizar tecnología para conocer mejor a clientes que históricamente han tenido poca presencia dentro del sistema financiero formal.
Algunos productores pueden tener actividad económicamente viable pero poca documentación tradicional, historial crediticio limitado o ingresos altamente estacionales.
La combinación de datos alternativos, herramientas digitales e inteligencia artificial puede ayudar a construir una visión más amplia del solicitante.
FAO ha identificado precisamente este potencial: utilizar IA y tecnologías financieras para reducir brechas de información y ampliar el acceso de actores rurales históricamente desatendidos.
Sin embargo, este enfoque debe manejarse con prudencia.
Más información no significa automáticamente una mejor decisión.
Los modelos deben ser explicables, verificables y utilizados bajo criterios responsables para evitar introducir errores o sesgos en la evaluación.
12. 🌱 La tecnología también puede conectar financiamiento con sostenibilidad
Las nuevas herramientas permiten medir con mayor precisión variables que antes eran difíciles de documentar.
Consumo de agua, eficiencia energética, uso de insumos, productividad, emisiones o determinadas prácticas ambientales pueden comenzar a convertirse en indicadores verificables.
Esto puede ser importante para proyectos sostenibles.
FIRA mantiene en 2026 apoyos orientados tanto a innovación tecnológica como al desarrollo responsable, incluyendo soluciones que mejoren el uso de agua, energía y recursos naturales.
En el futuro, la capacidad de demostrar eficiencia ambiental podría influir cada vez más en la evaluación y estructuración de determinados proyectos financieros.
El dato productivo puede convertirse también en dato financiero y de sostenibilidad.
13. 🧩 El futuro probablemente será un ecosistema, no una sola plataforma
Una de las ideas más importantes es que ninguna tecnología resolverá por sí sola todos los problemas del financiamiento rural.
El escenario más probable combina distintas herramientas:
IA para analizar.
Big Data para contextualizar.
Satélites y sensores para observar.
Plataformas digitales para conectar.
Blockchain para aumentar trazabilidad en determinados procesos.
Insurtech para administrar riesgos.
Automatización para reducir tareas repetitivas.
Ciberseguridad para proteger todo el ecosistema.
El verdadero valor aparecerá cuando estas tecnologías puedan interoperar y servir a un proceso financiero coherente.
14. 👨🌾 La tecnología no debe eliminar el conocimiento del campo
Existe un riesgo adicional: creer que más datos significan que ya no se necesita experiencia.
En financiamiento agropecuario ocurre exactamente lo contrario.
Un algoritmo puede detectar patrones, pero entender por qué ocurrió una determinada variación puede requerir conocimiento de clima, suelo, cultivo, comercialización o dinámica regional.
La tecnología debe complementar la experiencia de:
productores, técnicos, analistas de crédito y especialistas financieros.
El futuro más sólido probablemente no será completamente automatizado.
Será una combinación de inteligencia tecnológica e inteligencia humana.
15. 🚀 ¿Qué significa todo esto para SADE?
Para SADE, las tecnologías emergentes representan una oportunidad para evolucionar progresivamente en cuatro áreas fundamentales.
Originación inteligente: simplificar solicitudes y organizar mejor información.
Análisis ampliado: complementar datos financieros con información productiva y sectorial.
Seguimiento preventivo: utilizar alertas y datos para detectar desviaciones antes del vencimiento.
Seguridad institucional: fortalecer protección de información, autenticación y prevención de fraude.
La transformación no requiere implementar todas las tecnologías simultáneamente.
Una estrategia responsable consiste en comenzar por aquellos casos donde existe un problema claramente identificado y donde la tecnología pueda demostrar un beneficio medible.
Digitalizar por moda genera costos. Digitalizar para resolver problemas genera valor.
Las tecnologías emergentes están comenzando a transformar el financiamiento agropecuario.
Inteligencia artificial, Big Data, agricultura digital, sensores, imágenes satelitales, automatización, Insurtech y blockchain pueden ayudar a reducir asimetrías de información, agilizar procesos y mejorar el seguimiento de proyectos rurales.
La dirección institucional también apunta hacia ese futuro: FIRA continúa impulsando Agricultura 4.0 y la adopción de herramientas digitales para elevar eficiencia, productividad y sostenibilidad del sector agroalimentario mexicano.
Sin embargo, la verdadera innovación no consistirá en utilizar más tecnología.
Consistirá en utilizar mejor la información.
Para SADE, esto representa la oportunidad de avanzar hacia un financiamiento rural donde tecnología, experiencia financiera y conocimiento del campo trabajen juntos.
Porque el futuro del crédito agropecuario probablemente no será solamente digital.
Será más informado, más preventivo, más conectado y más inteligente.
